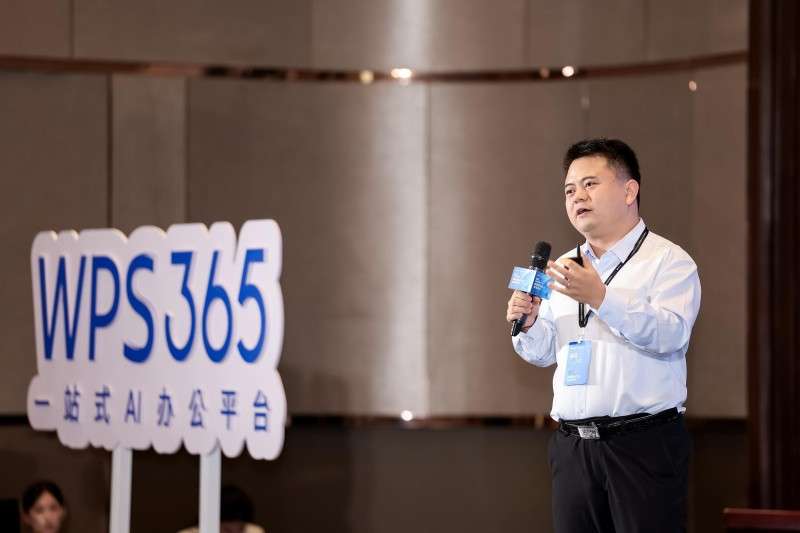
9月17日,“组织级AI办公先锋先行”活动在济南举行。中泰证券计算机行业联席首席分析师何柄谕在演讲中作出判断:在大模型能力、词元成本和工程范式三重变量共振之下,AI办公正从Copilot辅助工具向办公Agent平台跃迁,“AI已经真正进入生产环节”。他同时指出,办公Agent平台化拐点已至,这一趋势将为办公软件市场打开千亿级空间,而WPS正站在这一入口之上。
三重变量共振:大模型、Token成本与工程范式
何柄谕认为,这一轮AI办公的跃迁并非单一技术突破的结果,而是由三重因素共同驱动。首先,前沿大模型能力持续增强,已达到高中生至大学生的通识水平,能够承担编程、写作、网页操作等实际任务,这为AI进入生产环节提供了能力底座。其次,词元(Token)成本呈指数级下降,国内主流模型每百万Token约5至10元,海外约10美元,过去“省下的工资不够付Token账单”的应用障碍正在被逐步解除。第三,Harness工程(驾驭工程)走向成熟,企业得以用规则约束模型、压低幻觉率、满足监管要求,使AI输出从“能写”走向“可用、可控”。
为了说明成本下降对AI办公落地的关键意义,何柄谕在现场算了一笔账:过去一个分析师要配三个助理、十个实习生,人力成本高昂;而只有当Token成本再降一个数量级,AI大规模进入生产环节才真正成立。这一判断将AI办公的规模化落地直接锚定在成本曲线上,而非单纯依赖模型能力的提升。换言之,模型能力决定AI能做什么,Token成本决定AI能被多少企业用得起,工程范式则决定AI能否被安全地嵌入组织流程。
何柄谕强调,这三重变量并非孤立发生,而是形成了共振效应。大模型能力越强,可承接的任务越复杂;Token成本越低,可调用的频次越高;Harness工程越成熟,企业越敢把核心流程交给AI。三者叠加,才推动了AI办公从“辅助工具”向“Agent平台”的质变。
从Copilot到Agent平台:产品形态已非同一物种
“今天的办公Agent平台,和两三年前用的小工具,已经不是同一个产品和趋势。”何柄谕在演讲中明确区分了两者。过去的Copilot类工具更多是单点辅助,例如在文档中生成一段文字、在表格中建议一个公式;而办公Agent平台则强调多模型融合、公私域信息整合与行业Know-how沉淀,目标是把企业的模型、知识、数据、流程、权限全部打通,去完成具体任务。
他进一步拆解了办公Agent平台能否落地的三项核心能力。第一是多模型融合,让不同任务各用其擅长的模型,避免“一个模型打天下”的粗放模式;第二是公私域信息整合,在数据不出企业的前提下打通内部知识与业务数据,解决企业最关心的安全与合规问题;第三是行业Know-how沉淀,把驾驭工程做进差异化的组织流程,使AI输出符合行业规范与企业标准。何柄谕认为,这三项能力共同构成了办公Agent平台的门槛,也决定了谁能真正跑通组织级AI办公。
他以WPS Comate为例,认为其正是沿着多模型调度、公私域知识整合与行业场景的路径,将分散要素整合到统一平台。据介绍,WPS Comate是金山办公面向组织用户的AI办公智能体,定位“智能体时代的新办公入口”。目前山东已有超200家中大型组织选择WPS落地组织级AI,覆盖生物医药、化工、金融、制造、教育等领域。这一案例表明,办公Agent平台已从概念走向实际部署,且行业分布相当广泛。
入口之争的关键:从生成内容到合规交付
何柄谕同时提醒,办公Agent的竞争并不止于模型。AI生成几千字的报告只是开始,后续按企业模板排版、制表、校对、合规和发布的文字工作,恰是办公厂商多年积累的能力。他指出,能把生成内容直接变成符合公司规范的交付物,才是入口之争的关键。这一判断将竞争焦点从“模型谁更强”拉回到“交付谁更稳”,也解释了为何传统办公厂商在Agent时代仍具优势。
在何柄谕看来,AI办公的落地链条远比“生成”更长。一份报告生成之后,需要按照企业模板调整格式、生成配套表格、进行多轮校对、满足合规审查、完成发布归档,这些环节恰恰是办公软件厂商长期打磨的领域。办公Agent平台若不能承接这些后续工作,就无法真正替代人工流程,也就难以成为组织级入口。因此,WPS等办公套件厂商在文档处理、格式规范、权限管理上的积累,构成了其向Agent平台跃迁的天然护城河。
这一观点也呼应了何柄谕对“入口”的定义:办公Agent平台不是替代某个单点工具,而是成为企业完成具体任务的统一入口。谁能让AI生成的内容直接变成可交付、可合规、可追溯的成果,谁就能在组织级AI办公的竞争中占据主动。
千亿市场与垂直机会:通用约900亿,行业空间更大
市场空间方面,据何柄谕测算,国内通用办公Agent市场规模约900亿元,接近千亿。这一数字为办公软件市场打开了新的想象空间,也意味着AI办公不再只是功能升级,而是市场规模的量级跃迁。他同时指出,通用办公Agent只是其中一部分,更值得关注的是垂直机会。
何柄谕更看重医疗、金融、工业等行业Agent的发展潜力。这些垂直场景需要对接各自的专业数据与流程,通用办公Agent难以直接覆盖。他用“千行百业的特色问题,才是更大的空间”来概括这一判断,认为行业Know-how的沉淀能力将决定垂直Agent的竞争格局。与通用办公Agent相比,垂直Agent的壁垒更高、替换成本更大,一旦落地便可能形成长期黏性。
在办公套件市场,WPS已积累了广泛的用户基础。统计数据显示,2026年第一季度中国办公套件市场跟踪报告,按终端用户授权数测算,金山办公以32.1%的份额位居国内第一,微软以28.5%紧随其后。这一市场格局为WPS向办公Agent平台跃迁提供了用户底座,也使其在“入口之争”中具备先发优势。何柄谕的判断与这一数据相互印证:办公Agent平台化拐点已至,而WPS正试图以组织级AI办公为支点,打开千亿级办公市场的新空间。
| 市场指标 | 数据 |
|---|---|
| 国内通用办公Agent市场规模 | 约900亿元,接近千亿 |
| 国内主流模型Token成本 | 每百万Token约5至10元 |
| 海外主流模型Token成本 | 每百万Token约10美元 |
| 金山办公国内办公套件市场份额(2026年Q1,按终端用户授权数) | 32.1%,位居第一 |
| 微软国内办公套件市场份额(2026年Q1,按终端用户授权数) | 28.5%,位居第二 |
| 山东选择WPS落地组织级AI的中大型组织 | 超200家 |
数据来源:东方网(原文)